Autor: Nelson Suárez
EN LA TRAMPA DE LA DEUDA
Endeudarse para pagar deuda: gestión de pasivos o echarle sal a la herida
Introducción
En los 16 años y 6 meses comprendidos entre diciembre de 2010 y junio del 2026 la deuda pública consolidada se ha multiplicado por 4.12 veces al pasar de US$19,705.3 millones a US$81,179.4 millones. De igual manera, en el periodo diciembre 2010- agosto de 2026 las entidades y órganos del Sector Público no Financiero han destinado al servicio de su deuda US$91,071.9 millones, de los cuales el pago de intereses y comisiones han representado el 46.7% con un monto de US$42,547.4 millones y la amortización de principal el 53.3% con una suma de US$48,524.6 millones.
Si bien es cierto que de alguna manera el sector público ha operado en las últimas dos décadas con un déficit fiscal estructural en torno al 3.3% del PIB financiado en parte con endeudamiento sin mayores dificultades, la creciente peso especifico del servicio de la deuda y sobre todo del pago de los intereses, se ha convertido en una fuerte presión al presupuesto, limitando de manera significativa la capacidad fiscal del gobierno para hacerles frente a la creciente necesidad de recursos para mejorar y ampliar los bienes y servicios públicos básicos así como los requerimientos de inversión en infraestructuras esenciales y para el desarrollo.
En los últimos años una proporción de los recursos provenientes del endeudamiento internos y externo contratado por el gobierno son destinados en una proporción importante a cubrir sus obligaciones de intereses y amortización de la deuda y a solventar los déficit de empresas, organismos e instituciones públicas en lugar de invertirlos en programas, proyectos y actividades que generen retorno para su repago.
Pagar el servicio de la deuda pública con nuevo endeudamiento, bajo las modalidades de refinanciamiento, reestructuración de deuda o lo que se denomina gestión de pasivos, se reputa como una práctica que contribuye a manejar los calendarios de obligaciones para quitar presión al presupuesto, sustituir deuda cara con deuda más barata y liberar fondos para destinarlos a la inversión pública. Sin embargo, en el país no se tiene información o datos detallados que demuestren que las operaciones de recompra, de permuta para cambio orientados a beneficiarse del tipo de moneda y reducir riesgos cambiarios o mejores condiciones.
Las siguientes notas resumen los resultados del análisis de las fuentes de financiamiento del servicio de la deuda pública durante el ejercicio fiscal del 2025, lo ocurrido durante los meses enero-agosto del 2026 y lo presupuestado para el ejercicio fiscal 2027 según el Proyecto de Ley de PGE 2027 sometido por el Poder Ejecutivo al Congreso Nacional el pasado 23 de septiembre.
1. Evolución de la deuda pública 2010-2026
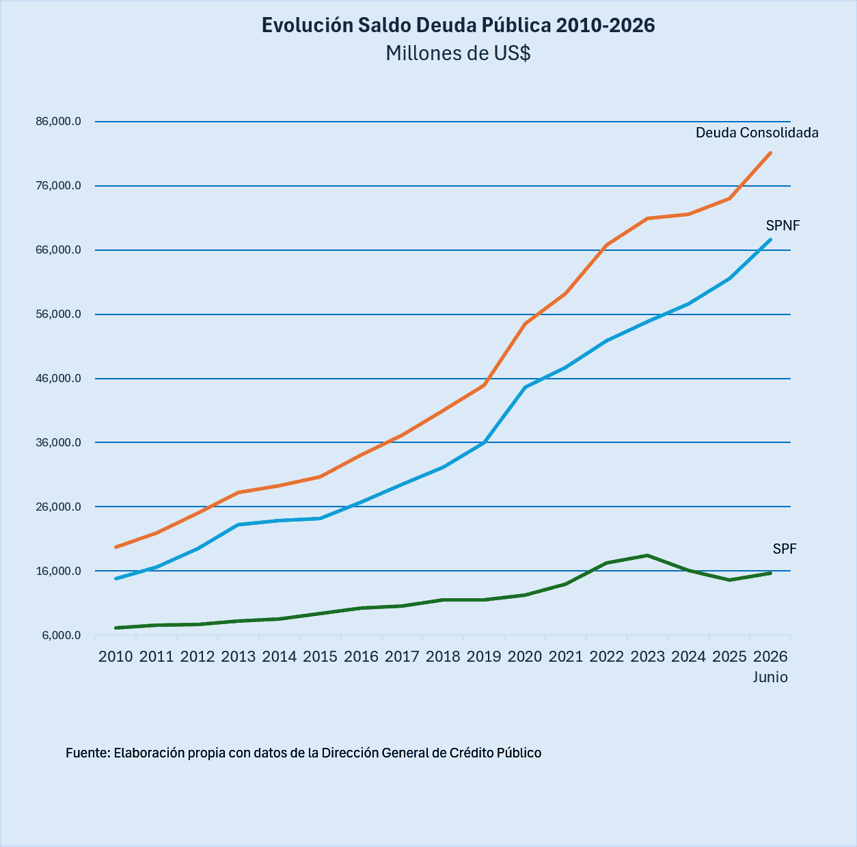
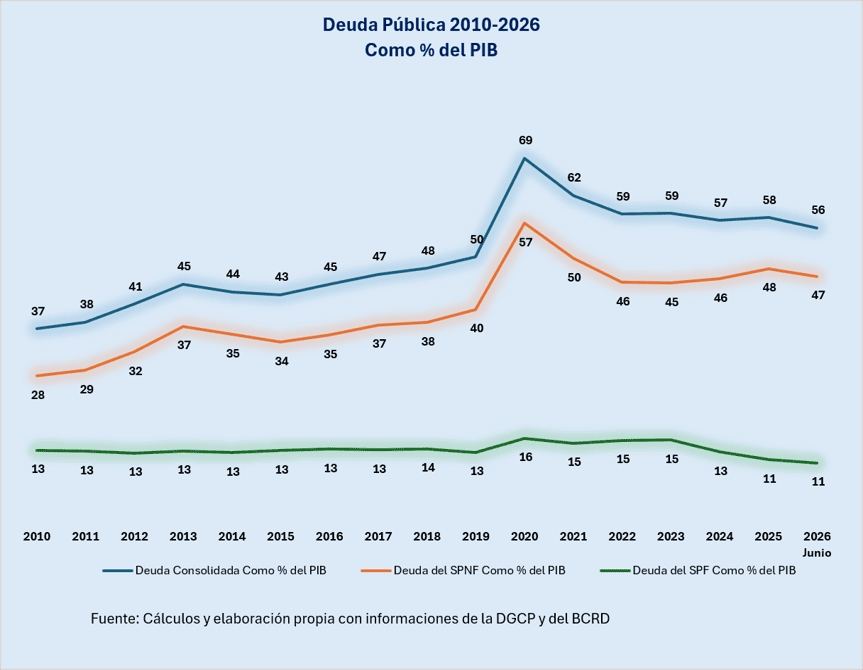
Durante los años 2010 y 2026 el saldo de la deuda pública tanto del Sector Público No Financieros (SPNF) como a nivel consolidado incluyendo al Sector Público Financiero (SPF) muestran una clara tendencia al aumento, tanto en términos absolutos como en porcentaje del PIB.
En efecto, durante los 16 años y medio comprendidos entre 2010 y junio de 2026 la deuda consolidada del sector público se multiplicó por 4.12 veces, pasando de US$19,705.3 millones en 2010 a US$81,179.4 millones en junio del 2026. De igual manera, en el mismo lapso la deuda del SPNF casi se quintuplicó (4.57 veces), subiendo de US$14,818.0 millones a US$67,649.7 millones, en tanto que la del SPF aumentó más del doble al pasar de US$7,160.4 millones a US$15,696.1 millones.
La deuda pública como porcentaje del PIB en el periodo 2010-2026 también registra un incremento, mostrando su pico más alto del periodo de 69.4% en el año 2020 debido a la expansión del gasto del gobierno motivado por la crisis global de Covid-19 y colocándose en torno al 60.0% del PIB durante los años 2021-2025, frente a un 36.6% en el 2010 y al 57.9% del 2025. A junio del 2026 la deuda consolidada se ubica en un 56.0% del PIB.
Por su parte, la deuda del SPNF como % del PIB en los años 2010-2026 registra un promedio de 40.3%, mostrando su menor proporción en el 2010 con un 27.5%, su mayor nivel en el 2020 con 56.9%, girando en torno a un promedio de 47.1% entre 2021 y 2025. A junio del 2026 la deuda del SPNF se coloca en el 46.6% del PIB, un 6.3% por encima del año 2019 anterior a la crisis de Covid-19.
En el caso de la deuda del SPF como % del PIB, se registra una disminución a junio 2026 con relación a su promedio de 13.2% durante los años 2010-2019. Al igual que la del SPNF, la deuda cuasifiscal con relación al PIB registra su mayor proporción en el 2020 y su mínimo a junio del 2026 con un 10.8%.
2. Servicio de la deuda pública 2010-2026
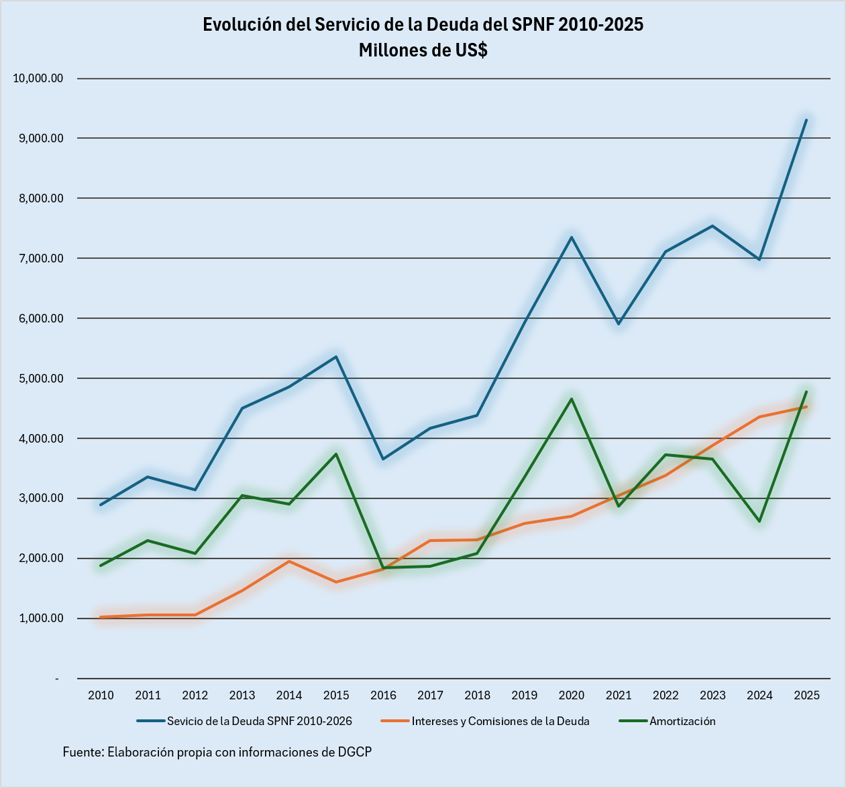
En el periodo diciembre 2010-y junio de 2026 las entidades y órganos del Sector Público no Financiero han destinado al servicio de su deuda la suma de US$91,071.9 millones. De este total, el 46.7% equivalente a un monto de US$42,547.4 millones, han sido para cubrir el pago de intereses y comisiones y el 53.3%, con una cantidad $48,524.6 millones fueron destinados a la amortización del principal.
Entre 2010 y 2025 los pagos por el servicio de la deuda pública del SPNF se multiplicaron por 3.21, pasando de US$2,894.5 millones en el 2010 a US$9,300.7 millones en el 2025. Con relación al PIB el promedio anual del servicio de la deuda ha representado un 6.32%. El Pago de los intereses y comisiones en el 2025 fueron 4.5 veces los de 2010 y el promedio anual con relación al PIB ha sido de 2.73%. la amortización de capital durante los años señalados representado un promedio de 2.54% del PIB.
3. Fuentes de financiamiento del servicio de la deuda pública 2025-2026
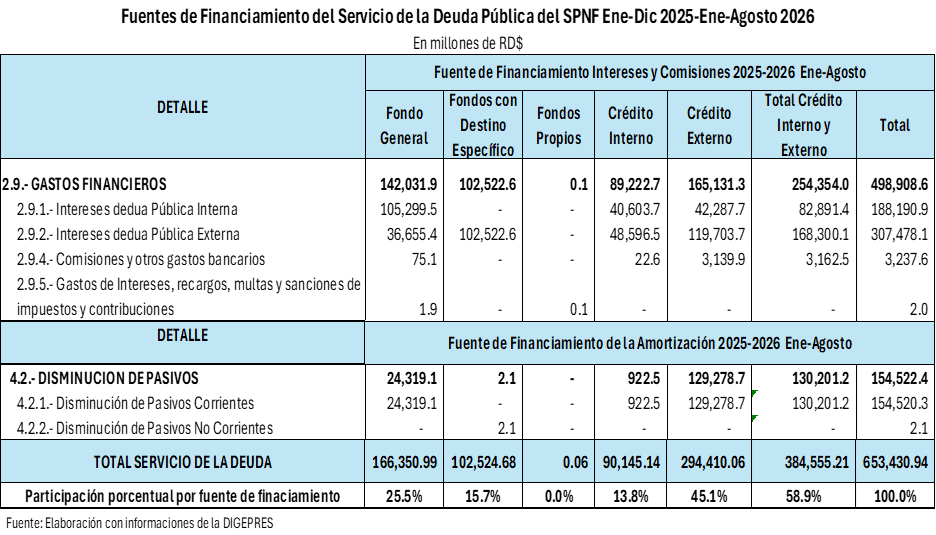
Las cifras contenidas en los reportes de la ejecución presupuestaria del Gobierno Central durante el ejercicio fiscal 2025 y los ocho meses del 2026 muestran, que los pagos del servicio de la deuda pública sumaron RD$653,430.4 millones de los que el 76.4% fueron para cubrir los intereses de RD$498,908.6 millones y los restantes 23.6% ascendentes a RD$154,522.4 millones correspondieron al pago de capital.
El 58.9% del servicio de la deuda en el periodo indicado fue financiado con endeudamiento interno y externo con un monto de RD$384,555.2 millones, distribuidos en un 45.1% de endeudamiento externo (RD$294,410.1millones) y un 13.8% de interno (RD$90,145.1 millones). Lo anterior significa que de los RD$715,633.7 millones percibidos en el mismo periodo por concepto de endeudamiento, el gobierno utilizó 53.7%, más de la mitad para pagar intereses y amortización de la deuda del SPNF.
En el caso de los fondos para el pago de los intereses, el 51.0%, equivalentes a RD$254,354.0 millones, fue financiado con endeudamiento. El crédito externo aportó RD$165,131.3 millones (33.1%) y el interno RD$89,222.7 millones (17.9%). Por su parte, las obligaciones de amortización de capital de RD$154,522.4 millones fueron financiadas con préstamos externo de RD$129,278.7 millones (99.3%) y crédito interno por RD$922.5 millones (0.7%). Como puede comprobarse la mayor parte de las obligaciones de deuda están siendo financiadas con nuevas deudas.
4. Estimaciones de las fuentes de financiamiento del servicio de la deuda para el 2027
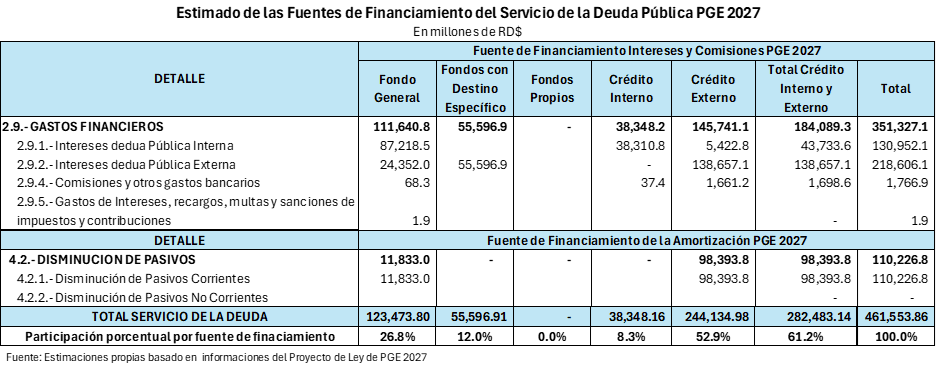
Estimaciones realizadas tomando como base las informaciones disponibles en el Proyecto de Ley de PGE 2027 muestran que para el ejercicio fiscal del próximo año, el pago de los intereses, comisiones y amortización de la deuda del SPNF por un monto de RD$461,553.9 millones seria financiado en 61.2% (RD$282,483.1 millones) con recursos provenientes del crédito externo e interno a ser contratado.
Para cubrir parte del pago de los intereses y las comisiones ascendentes a RD$351,327.1 millones, el gobierno utilizaría unos RD$184,089.3 millones de crédito interno y externo, equivalentes al 52.4% del total de gastos financieros presupuestados. Los restantes RD$167,237.7 millones serian cubierto con fondos internos provenientes del pago de impuestos por los contribuyentes. En cuanto a las obligaciones de amortización de capital, estimadas en RD$110,226.8 millones, el 89.3% (RD$98,393.8 millones) se cubrirían con recursos de préstamos externos y el restantes 10.7% con fondos del pago de impuesto de los contribuyentes.
Cabe señar que para el 2027 el Proyecto de Ley de PGE contempla financiar las transferencias para cubrir los intereses del Banco Central ascendentes a RD$44,555.9 millones con recursos provenientes de la colocación de endeudamiento interno (títulos valores, bonos internos) lo que quiere indicar que, el 70.5% del endeudamiento del 2027 será destinado al pago de deuda del SPNF y del SPF.
5. Conclusiones
Los datos anteriores revelan que la mayor parte de los recursos del endeudamiento que cada año contrata el gobierno son utilizados para pagar las obligaciones del servicio de la deuda pública. Ante la ausencia pública de estudios o análisis que demuestren la factibilidad financiera de la consuetudinaria práctica de los gobiernos de pagar deuda con nuevas deudas, esto podría caer o ser calificado, dentro lo que la Superintendencia de Bancos de la República Dominicana define como “echarle sal a la herida”.
Pagar el servicio de la deuda pública con nuevo endeudamiento, bajo las modalidades de refinanciamiento, reestructuración de deuda o lo que se denomina gestión de pasivos, se reputa como una práctica que contribuye a manejar los calendarios de obligaciones relacionadas con la deuda para quitar presión al presupuesto, sustituir deuda cara con deuda más barata y liberar fondos para destinarlos a la inversión pública, debe contar con un marco de transparencia que permita a los contribuyentes y toda la sociedad comprobar la factibilidad de estas acciones, que puede ser un gran negocio para algunos; pero que afectan a quienes sostienen los gobierno.
Pese a que la propaganda oficial generalmente trata de minimizar la magnitud, el peso y los riesgos asociados al endeudamiento público sin control, lo cierto es que en situaciones como las que vive actualmente el mundo, los costos del endeudamiento muestran una tendencia alcista debido a las presiones tanto por el lado de la oferta como por el de la demanda como señalado recientemente el FMI.
En el país no se tiene información pública o datos detallados que demuestren que las operaciones de recompra de deuda, de permuta para cambio orientados a beneficiarse del tipo de moneda y/o reducir riesgos cambiarios, obtener mejores condiciones de crédito, etcétera, se sustenta una relación beneficio-costo favorable desde un enfoque de Valor Presente Neto del ahorro en el servicio de la deuda que podrían generar estas operaciones.
Hay muchos riesgos de dolo y corrupción en los multimillonarios procesos de contratación, colocación, emisión y gestión de pasivos del gobierno. Es perfectamente posible que dados los volúmenes y magnitudes de las operaciones relacionadas con la deuda pública se produzcan perjuicios al Estado y a los contribuyentes mediante las comisiones extraoficiales, el uso de información privilegiada, la creación y operación de fideicomisos pocos transparentes, los conflictos de intereses y la gestión de pasivos en los que si bien se extienden los plazos se aumenta el valor presente de las obligaciones de deuda.
Como bien lo ha planteado en su Informe sobre las estabilidad financiera mundial el FMI, “La deuda pública es elevada en muchas economías, y los márgenes de maniobra fiscal se han utilizado para ayudar a amortiguar los sucesivos shocks. La interacción entre el aumento del costo de financiamiento y los elevados niveles de deuda deja al descubierto una vulnerabilidad. Se precisan medidas contundentes y explícitas para recomponer los márgenes de maniobra y afianzar la capacidad para resistir shocks futuros, ya sean nuevos o similares.”
El tema del endeudamiento público, así el pago del servicio de la deuda pública con nueva deuda abre un gran espacio para que los sistemas, mecanismos, instituciones e instancias responsables del control y fiscalización de las finanzas públicas (Congreso Nacional, Cámara de Cuentas, Contraloría General de la República y la ciudadanía), concentren esfuerzos, recursos e inteligencia en auditar, fiscalizar y transparentar todo lo relacionado con los procesos de contratación, gestión, seguimiento, reestructuración, fuente y destino del endeudamiento público.
Post data: Estas notas no han sido generada con inteligencia artificial
Descargue aquí:

Vistas Totales 30 , Vistas Hoy 30